Le prêt avance mutation (PAR+) : financer ses travaux et rembourser à la vente
Le prêt avance rénovation, appelé officiellement prêt avance mutation, est un prêt garanti par une hypothèque sur le logement, dont le capital n’est remboursé qu’à la vente ou à la succession. Dans sa version PAR+, réservée aux ménages modestes et très modestes, il peut atteindre 50 000 € sans intérêts pendant dix ans, l’État prenant les intérêts à sa charge. Il complète l’offre de prêts aidés aux côtés de l’éco-prêt à taux zéro pour les travaux énergétiques.
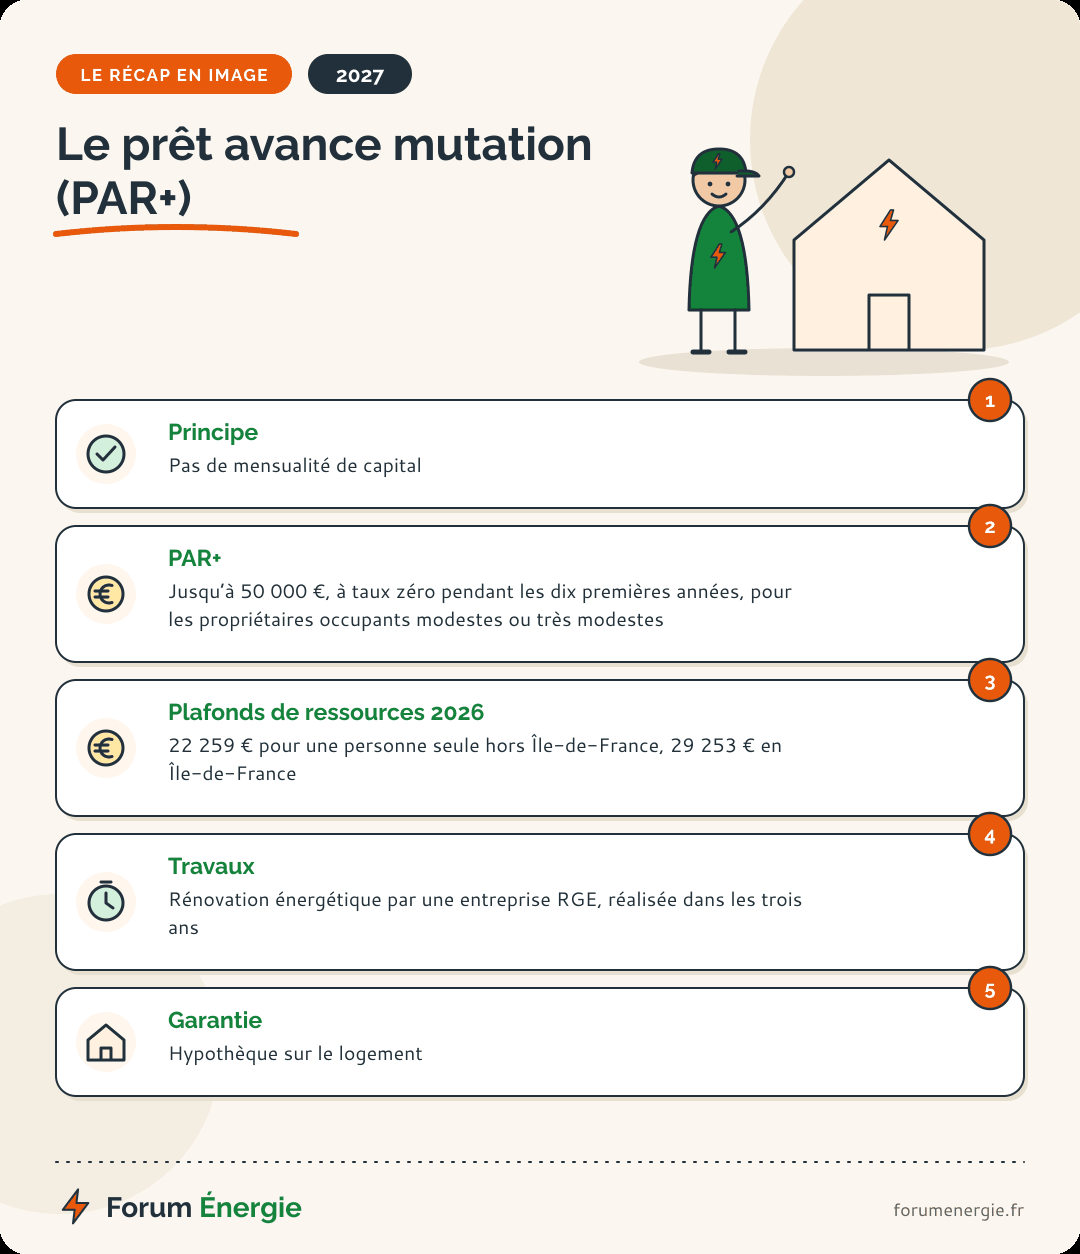
- Principe : pas de mensualité de capital ; le prêt est remboursé à la vente du logement ou à la succession.
- PAR+ : jusqu’à 50 000 €, à taux zéro pendant les dix premières années, pour les propriétaires occupants modestes ou très modestes.
- Plafonds de ressources 2026 : 22 259 € pour une personne seule hors Île-de-France, 29 253 € en Île-de-France (arrêté du 10/12/2025).
- Travaux : rénovation énergétique par une entreprise RGE, réalisée dans les trois ans.
- Garantie : hypothèque sur le logement ; l’État garantit le prêteur.
Prêt avance rénovation : comment il fonctionne
Le prêt avance rénovation s’adresse aux propriétaires qui ont un patrimoine, leur logement, mais pas les revenus nécessaires pour obtenir un crédit classique, souvent des retraités. La banque prête en prenant une hypothèque ; elle se rembourse sur le prix de vente ou sur la succession. Le dispositif existe depuis le 1er janvier 2022, et sa version à taux zéro, le PAR+, depuis le 1er septembre 2024, selon le guide des aides de l’Anah de septembre 2026.
- Mensualités
- intérêts possibles selon l’offre, capital à la vente
- Taux
- fixé par la banque
- Montant maximal
- selon la banque
- Garantie
- hypothèque
- Pour qui
- propriétaires occupants
- Mensualités
- aucune pendant 10 ans, capital à la vente
- Taux
- zéro pendant 10 ans, puis fixé par la banque
- Montant maximal
- 50 000 €
- Garantie
- hypothèque
- Pour qui
- propriétaires occupants modestes
- Mensualités
- oui, capital sur 15 à 20 ans
- Taux
- zéro
- Montant maximal
- 50 000 €
- Garantie
- selon la banque
- Pour qui
- propriétaires occupants et bailleurs
Le PAR+ est la formule la plus avantageuse pour un ménage modeste, puisqu’il ne coûte rien pendant dix ans et ne pèse pas sur le budget mensuel. L’éco-PTZ reste préférable pour qui peut rembourser des mensualités, car il ne grève pas le logement d’une hypothèque. Sources : service-public.gouv.fr (fiche F38425), actualité A17657 du 16/12/2025, guide des aides de l’Anah (septembre 2026, p. 44-45).
Ce qui se passe au bout de dix ans
L’État prend en charge les intérêts pendant les dix premières années ; au-delà, le taux est fixé librement par le prêteur à la signature, précise service-public.gouv.fr. Si le logement n’est ni vendu ni transmis au bout de dix ans, des intérêts peuvent donc courir : leur taux doit figurer dans l’offre de prêt. Le remboursement devient aussi exigible si le logement est transformé en local professionnel, loué en saisonnier ou utilisé comme résidence secondaire.
Exemple : un PAR+ de 30 000 € remboursé à la vente
Hypothèses de la rédaction : propriétaire retraité, revenus modestes, 30 000 € de travaux après MaPrimeRénov’ financés par un PAR+. Pendant dix ans, il ne paie rien. S’il vend la maison au bout de huit ans, le notaire rembourse 30 000 € à la banque sur le prix de vente, sans intérêts. S’il la garde quinze ans, les cinq dernières années portent intérêt au taux prévu dans l’offre, payables à la vente ou à la succession selon le contrat. Les travaux, s’ils améliorent le DPE, peuvent aussi valoriser le bien à la revente.
Qui peut obtenir le prêt avance rénovation ?
Le PAR+ est réservé aux propriétaires qui occupent leur logement comme résidence principale, dans un logement achevé depuis au moins deux ans, et dont les revenus sont modestes ou très modestes selon le barème de l’Anah. Le revenu retenu est le revenu fiscal de référence de l’année N-1. Aucune condition d’âge n’est fixée.
| Personnes au foyer | Plafond hors Île-de-France | Plafond en Île-de-France |
|---|---|---|
| 1 | 22 259 € | 29 253 € |
| 2 | 32 553 € | 42 933 € |
| 3 | 39 148 € | 51 564 € |
| 4 | 45 735 € | 60 208 € |
| 5 | 52 348 € | 68 877 € |
| Par personne en plus | + 6 598 € | + 8 663 € |
Source : service-public.gouv.fr, actualité A17657 du 16 décembre 2025 (arrêté du 10 décembre 2025), plafonds applicables depuis le 1er janvier 2026. Ils correspondent à la catégorie « modestes » de MaPrimeRénov’ ; les plafonds 2027 seront publiés en fin d’année.
Les cas exclus du prêt avance rénovation
- Propriétaires bailleurs : le prêt vise les propriétaires qui occupent leur logement ; un bailleur se tournera vers l’éco-PTZ.
- Résidences secondaires : exclues, et le passage en résidence secondaire rend le prêt exigible.
- Logement en cours d’achat : le prêt ne finance pas des travaux intégrés à une acquisition, selon service-public.gouv.fr.
- Parties communes de copropriété : non finançables ; seules les parties privatives le sont.
Les ménages aux revenus intermédiaires ou supérieurs peuvent encore demander un prêt avance rénovation classique, sans taux zéro : la garantie du fonds de garantie pour la rénovation leur est ouverte depuis le 1er janvier 2024, selon le guide de l’Anah. Les intérêts sont alors dus dès le départ, au taux fixé par la banque, et généralement payés à la vente avec le capital ou au fil de l’eau selon le contrat. Comparez ce coût avec un éco-PTZ, qui reste sans intérêts pour tous.
Les montants du PAR+ selon les travaux
| Type de travaux | Montant maximal |
|---|---|
| Une action sur les parois vitrées (fenêtres) | 7 000 € |
| Une autre action de rénovation | 15 000 € |
| Bouquet de deux postes | 25 000 € |
| Bouquet de trois postes ou plus | 30 000 € |
| Rénovation globale, après audit énergétique | 50 000 € |
| Assainissement non collectif | 10 000 € |
Source : service-public.gouv.fr, fiche F38425. Le prêteur fixe le montant accordé dans ces limites, selon la valeur du logement.
Les travaux financés par le prêt avance rénovation
Le prêt avance rénovation finance les mêmes catégories de travaux que l’éco-PTZ : isolation de la toiture, des murs, des fenêtres et des planchers bas, systèmes de chauffage ou d’eau chaude performants, équipements utilisant une énergie renouvelable, et rénovation globale après audit énergétique. Les parties privatives d’une copropriété sont concernées, pas les parties communes.
Toiture, combles, murs, planchers bas et fenêtres, aux performances de l’éco-PTZ.
Pompe à chaleur, chaudière biomasse, chauffe-eau thermodynamique ou solaire.
Bouquet de travaux défini par un audit énergétique réalisé par un professionnel RGE.
Réhabilitation d’un assainissement non collectif, sur attestation du SPANC.
Les travaux doivent être réalisés par une entreprise RGE, sauf l’assainissement, dans les trois ans suivant l’émission de l’offre de prêt. Le PAR+ se cumule avec l’éco-PTZ s’ils financent des postes différents, et avec MaPrimeRénov’ : il sert souvent à couvrir le reste à charge d’une rénovation d’ampleur aidée à 60 ou 80 %, dont l’Anah ne finance jamais la totalité.
La banque demandera des devis RGE détaillés. Comparez gratuitement les devis d’artisans certifiés de votre secteur, aides déduites, pour connaître le montant à emprunter. Sans engagement.
Quelle banque propose le prêt avance rénovation ?
Le prêt avance rénovation est distribué par les établissements de crédit, sociétés de financement ou sociétés de tiers-financement qui ont signé une convention avec l’État, selon service-public.gouv.fr. La fiche officielle ne cite aucune banque : elle renvoie à la liste des établissements affiliés publiée par la société de gestion des financements et de la garantie de l’accession sociale (SGFGAS), sur le site fgas.fr.
Le réseau de distribution reste limité : toutes les agences ne proposent pas le produit, même dans une banque affiliée. Le plus simple est de consulter la liste à jour, puis d’interroger directement le conseiller de sa banque et d’un ou deux autres établissements. Une société de tiers-financement régionale, quand il en existe une, peut aussi le proposer. Le conseiller France Rénov’ de votre secteur connaît les établissements actifs localement.
Le prêt avance rénovation est garanti à 75 % par le fonds de garantie pour la rénovation, quels que soient les revenus de l’emprunteur depuis le 1er janvier 2024, selon le guide de l’Anah. Cette garantie rassure la banque, mais ne dispense pas d’une évaluation du logement.
Avant de signer, demandez à chaque établissement trois informations écrites : le taux appliqué après les dix ans sans intérêts, le montant des frais de garantie et d’acte notarié, et les conditions de remboursement anticipé si vous vendez plus tôt que prévu.
Les étapes pour obtenir le prêt avance rénovation
- Faire chiffrer les travauxDevis d’entreprises RGE, ou audit énergétique pour une rénovation globale.
- Déposer les demandes d’aidesMaPrimeRénov’, prime énergie : le prêt finance ce qui reste.
- Consulter les banques affiliéesListe de la SGFGAS ; comparer le taux prévu après dix ans et les frais d’hypothèque.
- Signer l’offre de prêtChez le notaire pour l’hypothèque, après le délai de réflexion d’un crédit immobilier.
- Réaliser les travaux en trois ansEt transmettre les factures au prêteur.
Prêt avance rénovation : avantages et limites
Les avantages
- Aucune mensualité de capital, même avec de petits revenus.
- Dix ans sans intérêts pour les ménages modestes.
- Cumulable avec MaPrimeRénov’ et, pour d’autres postes, avec l’éco-PTZ.
- Des travaux qui peuvent valoriser le bien à la revente.
Les limites
- Une hypothèque sur le logement, avec des frais de notaire.
- Des intérêts possibles au-delà de dix ans.
- Une dette qui réduit l’héritage des enfants.
- Peu de banques le proposent.
Notre lecture : le prêt avance rénovation est un outil de dernier recours, mais un bon outil, pour des propriétaires âgés ou aux petits revenus dont la maison se dégrade. Parlez-en à vos héritiers avant de signer : le capital sera prélevé sur la succession. Pour un ménage qui peut rembourser, l’éco-PTZ coûte moins cher et ne grève pas le bien.
Un démarcheur qui propose de « financer vos travaux sans rien payer » en vous faisant signer une hypothèque doit éveiller la méfiance. Le prêt avance rénovation se signe chez le notaire, avec une banque affiliée, après des devis RGE que vous avez choisis.
Recevez gratuitement les devis d’entreprises certifiées RGE près de chez vous : c’est la pièce que demandera la banque pour votre prêt et l’Anah pour vos aides. Sans engagement.
Le PAR+ est la seule façon, pour beaucoup de ménages modestes, de financer une rénovation d’ampleur sans mensualité. Combiné à MaPrimeRénov’, qui couvre jusqu’à 80 % des travaux pour un ménage très modeste, il permet de traiter une passoire thermique sans toucher au budget du foyer. Comparez toujours le taux prévu après dix ans et les frais d’hypothèque entre deux établissements.
Questions fréquentes sur le prêt avance rénovation
Quelle banque fait le prêt avance rénovation ?
Les établissements affiliés à la convention avec l’État, dont la liste est publiée par la SGFGAS sur fgas.fr. Toutes les agences ne le proposent pas : interrogez plusieurs établissements.
Le prêt avance rénovation est-il à 0 % ?
Le PAR+ l’est pendant les dix premières années pour les ménages modestes et très modestes. Ensuite, le taux est fixé par la banque dans l’offre.
Quand rembourse-t-on le prêt avance rénovation ?
À la vente du logement ou au règlement de la succession, ou plus tôt en cas de changement d’usage du logement.
Quel montant pour un prêt avance rénovation ?
Jusqu’à 50 000 € pour une rénovation globale, 30 000 € pour trois postes, 15 000 € pour une action.
Peut-on cumuler le prêt avance rénovation et l’éco-PTZ ?
Oui, à condition de financer des postes de travaux différents.
Le prêt avance rénovation existe-t-il en 2027 ?
La fiche officielle ne fixe pas de date de fin ; les plafonds de ressources sont revus chaque année par arrêté.
Montez d’abord le dossier d’aides, ensuite le prêt. MaPrimeRénov’ et la prime énergie réduisent le montant à emprunter, donc l’hypothèque et la dette laissée à la succession. Un conseiller France Rénov’ peut vous indiquer les banques qui distribuent le PAR+ près de chez vous.
Le récap en image
Nos sources et dates de relevé
- Officiel : service-public.gouv.fr, fiche F38425 « Prêt avance mutation » et actualité A17657 (16/12/2025, arrêté du 10/12/2025) ; Anah, « Les aides financières en 2026 », septembre 2026, p. 44-45.
- Site consulté le 21/11/2026.