Assurer ses panneaux photovoltaïques : ce que couvre chaque contrat
Des panneaux solaires posés sur une maison doivent être déclarés à l’assureur habitation, qui les couvre alors comme une partie du bâtiment contre l’incendie, la tempête, la grêle ou le vol ; l’installateur, lui, doit être assuré en responsabilité décennale. Entre ces deux contrats s’ajoutent la responsabilité civile du producteur d’électricité, exigée pour le raccordement, et parfois une garantie de perte de production. Cette page fait le tour de l’assurance d’une installation solaire, en lien avec notre guide sur les panneaux solaires installés sur une maison.
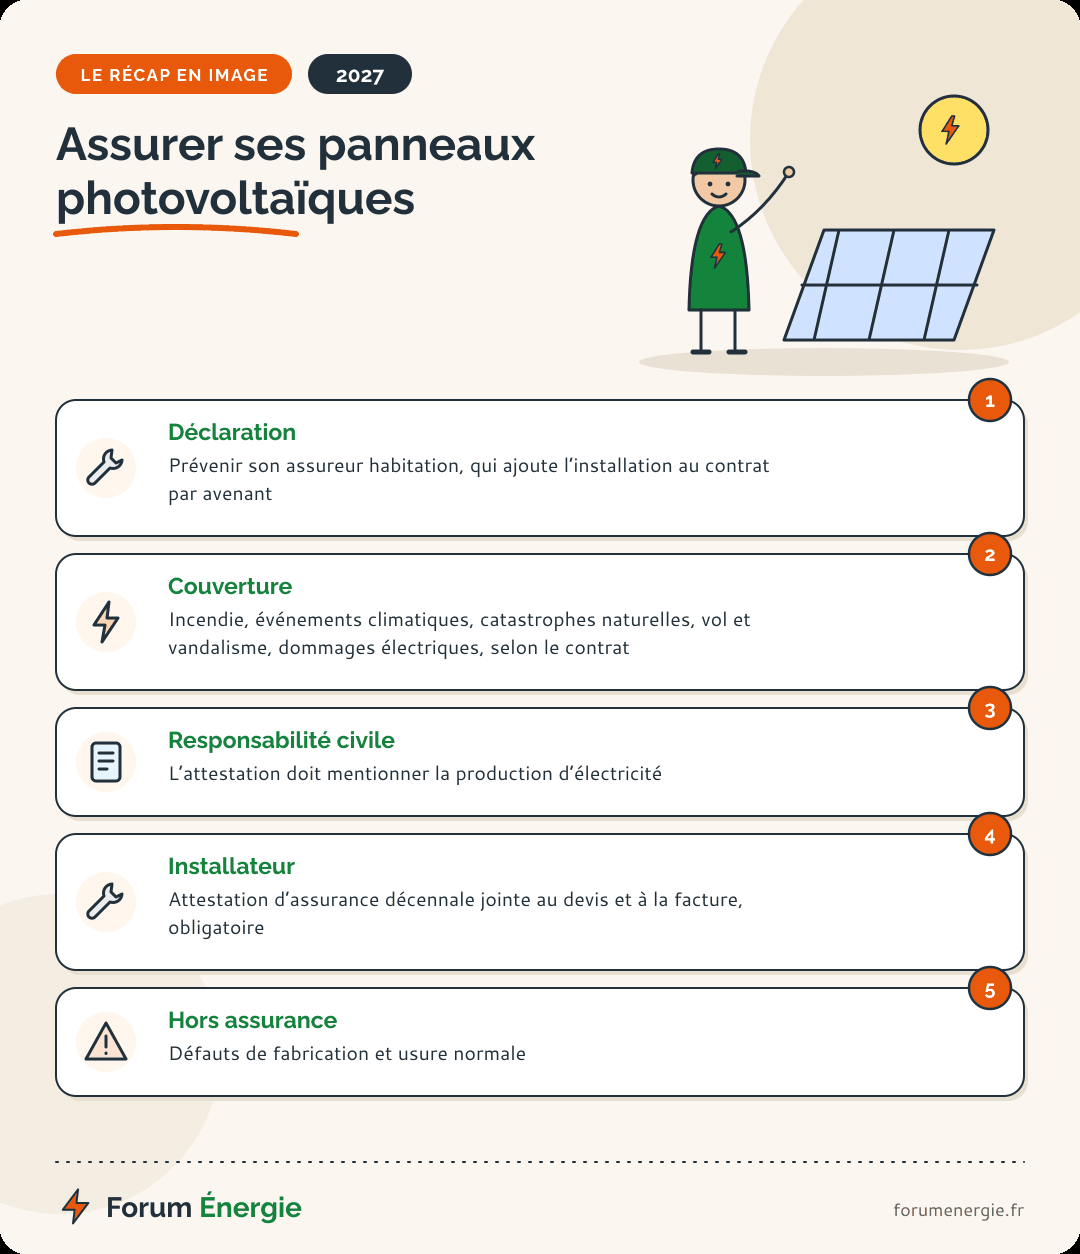
- Déclaration : prévenir son assureur habitation, qui ajoute l’installation au contrat par avenant.
- Couverture : incendie, événements climatiques, catastrophes naturelles, vol et vandalisme, dommages électriques, selon le contrat.
- Responsabilité civile : l’attestation doit mentionner la production d’électricité ; le gestionnaire de réseau la demande au raccordement.
- Installateur : attestation d’assurance décennale jointe au devis et à la facture, obligatoire.
- Hors assurance : défauts de fabrication (garantie du fabricant) et usure normale.
Assurance panneau solaire : faut-il prévenir son assureur habitation ?
Oui : une installation photovoltaïque modifie le bâtiment assuré et sa valeur, et elle ajoute un risque électrique sur le toit. Le code des assurances impose de déclarer en cours de contrat les circonstances nouvelles qui aggravent les risques, dans les quinze jours où l’on en a connaissance (article L113-2). L’assureur ajoute alors les panneaux au contrat par un avenant, avec ou sans hausse de cotisation selon sa politique.
Une installation non déclarée peut réduire l’indemnisation en cas de sinistre : si l’omission est découverte après coup, l’indemnité peut être réduite en proportion de la cotisation qui aurait été due (article L113-9 du code des assurances). Sur un incendie de toiture, l’écart peut se chiffrer en milliers d’euros. Déclarez l’installation dès la mise en service.
Les informations à transmettre
Valeur à neuf de l’installation, pose comprise.
- Elle sert de base à l’indemnisation.
Puissance en kWc, nombre de panneaux, surface.
- Pose en surimposition ou intégrée.
- Batterie éventuelle.
La conformité électrique visée avant la mise en service.
- À garder avec la facture.
Autoconsommation, vente du surplus à EDF OA ou à un autre acheteur.
- Elle conditionne la responsabilité civile à prévoir.
Selon les compagnies, l’ajout se fait sans supplément ou contre une hausse liée à la surface ou à la valeur déclarée : demandez un avenant écrit, qui mentionne explicitement l’installation photovoltaïque, plutôt qu’une simple confirmation par téléphone. Si votre assureur refuse ou demande une surprime élevée, faites jouer la concurrence : la résiliation d’un contrat habitation est possible à tout moment après un an.
Ce que couvre l’assurance habitation pour des panneaux solaires
Une fois déclarés, les panneaux sont couverts comme le reste du bâtiment par la garantie multirisque habitation, pour les événements prévus au contrat. L’indemnisation se fait en général en valeur à neuf ou en valeur de reconstruction, déduction faite d’une vétusté et d’une franchise.
Un départ de feu sur le toit ou dans le coffret électrique, y compris quand il touche le reste de la maison.
Les panneaux brisés par la grêle ou arrachés par le vent, et les dégâts causés à la toiture.
Inondation, mouvement de terrain : couverts après un arrêté interministériel de catastrophe naturelle.
Surtout pour une installation au sol ou un abri, plus accessible qu’un toit.
Surtension, foudre, court-circuit : l’onduleur est souvent le premier touché.
Un panneau arraché qui blesse un passant ou abîme la voiture du voisin.
Les limites se trouvent dans les conditions générales : plafond par sinistre pour les dommages électriques, franchise spécifique pour la grêle ou la tempête, exclusion des installations au sol non clôturées pour le vol. Lisez aussi la définition du « bâtiment » : certains contrats y rangent les panneaux sur toiture mais pas ceux posés au sol ou sur un abri de jardin, qu’il faut alors déclarer à part.
Ce que l’assurance habitation ne prend pas en charge
Couvert par l’assurance habitation
- Les dommages causés par un événement extérieur : feu, tempête, grêle, vol.
- Les dommages électriques dans la limite du plafond prévu.
- Les dommages causés aux autres par l’installation.
Hors assurance habitation
- Un défaut de fabrication d’un panneau ou d’un onduleur : c’est la garantie du fabricant.
- Une malfaçon de pose, comme une fuite de toiture : c’est la décennale de l’installateur.
- L’usure normale, l’encrassement et la baisse progressive de production.
Une panne d’onduleur sans cause extérieure relève donc de la garantie du fabricant, et non de l’assureur. À l’inverse, un onduleur grillé par la foudre relève des dommages électriques de l’assurance habitation, s’ils sont prévus au contrat. Gardez les factures et les numéros de série : ils servent dans les deux cas.
Une pose soignée par un professionnel assuré, c’est la première protection de votre toit. Recevez gratuitement plusieurs devis d’installateurs RGE près de chez vous, attestation décennale jointe, sans engagement.
Responsabilité civile et perte de production : l’assurance du producteur
Dès que l’installation injecte de l’électricité sur le réseau, son propriétaire devient producteur et doit être couvert en responsabilité civile pour cette activité. Dans sa réponse publiée au Journal officiel du 6 juin 2023, le ministère de la Transition énergétique précise que l’attestation fournie doit mentionner explicitement la responsabilité civile liée à la production d’électricité, exigée par le gestionnaire de réseau dans le contrat de raccordement (question écrite n° 3695).
Pour un particulier, cette garantie est souvent incluse dans la responsabilité civile de l’assurance habitation, à condition que l’installation soit déclarée. Demandez à l’assureur une attestation qui cite la production d’électricité photovoltaïque : c’est elle qu’Enedis ou votre installateur peut vous réclamer. Si votre contrat ne la prévoit pas, une extension ou un contrat dédié existe chez la plupart des assureurs.
La garantie de perte de production
Certains contrats indemnisent l’électricité qui n’a pas été produite pendant la réparation d’un sinistre garanti, avec un plafond. Avec un surplus racheté 1,1 centime par kWh depuis juin 2026, la perte porte surtout sur l’électricité qu’il faudra racheter au réseau, pas sur la revente : pour une maison, l’enjeu se chiffre en dizaines ou en centaines d’euros. Cette option est surtout utile pour une installation ancienne qui revend toute sa production à un tarif de rachat photovoltaïque élevé, signé avant les réformes.
- Qui la souscrit
- vous
- Ce qu’elle couvre
- incendie, climat, vol, dommages électriques
- Démarche
- avenant au contrat
- À vérifier
- plafonds, franchises, définition du bâtiment
- Qui la souscrit
- vous, souvent dans la RC habitation
- Ce qu’elle couvre
- dommages causés aux tiers et au réseau
- Démarche
- attestation à demander
- À vérifier
- mention explicite de la production
- Qui la souscrit
- l’installateur
- Ce qu’elle couvre
- malfaçons qui touchent la solidité ou l’usage, 10 ans
- Démarche
- attestation jointe au devis
- À vérifier
- activité photovoltaïque déclarée à l’assureur
- Qui la souscrit
- le fabricant
- Ce qu’elle couvre
- défauts de fabrication et perte de puissance
- Démarche
- enregistrement des numéros de série
- À vérifier
- durée, pièces et main-d’œuvre
L’assurance habitation est mise en avant parce que c’est la seule qui dépend entièrement de vous : les trois autres protections existent par contrat ou par la loi, mais elles ne jouent pas si l’assureur habitation n’a jamais été prévenu et qu’un incendie détruit la toiture.
Assurance décennale : la protection apportée par l’installateur
Tout professionnel qui réalise des travaux de construction doit être assuré en responsabilité civile décennale avant d’ouvrir le chantier, et remettre l’attestation au client, jointe au devis et à la facture, rappelle la fiche Garantie décennale des constructeurs de service-public.gouv.fr (vérifiée le 10 avril 2026). La garantie couvre pendant 10 ans, à compter de la réception des travaux, les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Pour des panneaux solaires, le risque principal est l’étanchéité de la toiture : une fuite liée aux fixations ou aux abergements relève de la décennale. Les assureurs se montrent plus prudents avec l’intégration au bâti, où les panneaux remplacent les tuiles, qu’avec la surimposition, qui représentait 95 % des installations selon la question écrite posée au Parlement en décembre 2022. Seuls les travaux déclarés dans le contrat de l’installateur sont couverts : vérifiez que l’activité « photovoltaïque » figure bien sur l’attestation.
- Demander l’attestation avant de signerNom de l’assureur, numéro de contrat, période de validité, activités couvertes.
- Vérifier l’activité photovoltaïquePose de panneaux, en surimposition ou intégrée selon le projet.
- Garder l’attestation 10 ansAvec le devis, la facture et le procès-verbal de réception.
- En cas d’entreprise disparueÉcrire directement à l’assureur indiqué, ou demander son nom au mandataire liquidateur.
Ne pas souscrire de décennale expose le professionnel à six mois d’emprisonnement et 75 000 € d’amende, selon service-public.gouv.fr. Pour un chantier lourd, comme la réfection d’une toiture avec intégration de panneaux, une assurance dommages-ouvrage souscrite par le maître d’ouvrage accélère l’indemnisation en cas de sinistre de nature décennale.
Assurance panneau solaire : pose soi-même, kit, batterie et sinistre
Les cas particuliers
Aucune décennale ne couvre vos propres travaux.
- L’assureur habitation peut refuser ou exiger un Consuel et des matériels certifiés.
- En cas de fuite ou d’incendie lié à la pose, vous assumez seul.
Petit, mais à déclarer aussi : il ajoute un appareil électrique en façade, sur un balcon ou au jardin.
- Vérifiez la fixation contre le vent.
Un équipement à signaler : un stockage au lithium modifie le risque incendie.
- Emplacement, marque et capacité à déclarer.
Le propriétaire du toit assure l’installation.
- En copropriété, l’accord et l’assurance de l’immeuble entrent en jeu.
Une batterie ajoutée après coup est souvent oubliée dans la déclaration. Pourtant, son emplacement dans un garage ou une buanderie et sa capacité intéressent l’assureur ; pour bien la choisir, regardez aussi la sécurité de sa chimie, en particulier si vous hésitez entre plusieurs batteries pour stocker l’électricité solaire.
Déclarer un sinistre sur des panneaux solaires
- SécuriserNe montez pas sur le toit ; faites couper l’installation par un professionnel si des câbles sont arrachés.
- PhotographierPanneaux, toiture, onduleur, dégâts intérieurs, avant tout nettoyage.
- Déclarer dans les délaisAu plus tard dans le délai du contrat, qui ne peut être inférieur à cinq jours ouvrés, ou deux pour un vol (article L113-2 du code des assurances).
- Fournir les justificatifsFacture, numéros de série, attestation Consuel, relevés de production avant et après.
- Faire chiffrer la remise en étatUn devis d’installateur pour le remplacement à l’identique.
Pour une catastrophe naturelle, l’indemnisation suppose la publication d’un arrêté au Journal officiel pour votre commune ; la déclaration se fait ensuite auprès de votre assureur dans le délai qu’il indique. Le suivi de production, sur l’application de l’onduleur, est un excellent justificatif : il montre la date et l’ampleur de la chute.
Après un sinistre, l’assureur demande un devis de remise en état. Recevez gratuitement les propositions d’installateurs RGE de votre secteur pour réparer ou remplacer vos panneaux, sans engagement.
L’assurance d’une installation solaire tient en trois réflexes : faire ajouter les panneaux à votre contrat habitation par un avenant écrit, demander une attestation de responsabilité civile qui mentionne la production d’électricité, et ne signer qu’avec un installateur dont l’attestation décennale cite le photovoltaïque. Une garantie de perte de production n’est utile que pour les anciens contrats à tarif d’achat élevé.
Questions fréquentes sur l’assurance des panneaux solaires
Faut-il déclarer ses panneaux solaires à son assurance habitation ?
Oui. Le code des assurances impose de déclarer les circonstances nouvelles qui aggravent le risque dans les quinze jours ; une omission peut réduire l’indemnisation en cas de sinistre.
L’assurance habitation couvre-t-elle la grêle sur des panneaux solaires ?
Oui en général, au titre des événements climatiques, si l’installation a été déclarée, avec la franchise et les plafonds prévus au contrat.
Quel est le prix d’une assurance pour panneaux solaires ?
Selon les assureurs, l’ajout se fait sans supplément ou avec une hausse liée à la surface ou à la valeur de l’installation. Demandez un avenant chiffré et comparez.
Que se passe-t-il si j’ai posé mes panneaux moi-même ?
Aucune décennale ne vous couvre, et l’assureur peut exiger des justificatifs de conformité, comme l’attestation Consuel, avant d’accepter l’installation.
Faut-il assurer un kit solaire plug and play ?
Il faut le signaler à l’assureur, comme tout équipement électrique fixé au logement ; vérifiez surtout sa fixation contre le vent.
L’installateur doit-il avoir une assurance décennale ?
Oui. L’attestation doit être remise avant l’ouverture du chantier et jointe au devis et à la facture ; l’activité photovoltaïque doit y figurer.
Qui paie si un panneau défectueux tombe en panne ?
La garantie du fabricant, pas l’assurance habitation, sauf si la panne vient d’un événement extérieur couvert, comme la foudre.
Envoyez à votre assureur, le jour de la mise en service, la facture, l’attestation Consuel et la fiche de l’installation, et demandez en retour un avenant écrit et une attestation de responsabilité civile « production d’électricité ». Rangez-les avec l’attestation décennale de l’installateur : en cas de sinistre, ce dossier vous fera gagner des semaines.
Le récap en image
Nos sources et dates de relevé
- Officiel : réponse du ministère de la Transition énergétique à la question écrite n° 3695 (JO du 6/12/2022, réponse au JO du 6/06/2023) ; service-public.gouv.fr, fiches F2034 « Garantie décennale des constructeurs » (vérifiée le 10/04/2026) et F2958 « Garanties après la réception des travaux » (25/09/2026) ; code des assurances, articles L113-2 et L113-9.
- Tarif de rachat du surplus : arrêté du 1er juin 2026. Sites consultés le 22/11/2026.